
国信证券:给予顺丰控股买入评级 目标价83.8元
刘峰
2021-10-13 15:18
10月13日消息,国信证券10月13日发布发布研究报告称,维持顺丰控股“买入”评级,预计2021-2023年归母净利润为31.9/75.4/107.9亿元(21-23年调整幅度-36%/+9%/+7%),分别同比增长-56%/136%/43%。通过分部估值方法,得出公司未来6个月的合理估值约为83.8元。

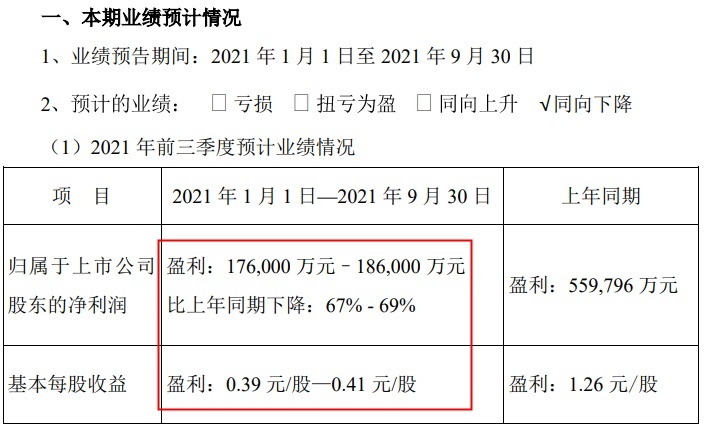
报告指出,顺丰发布2021年前三季度业绩预告,2021年三季度单季实现归母净利润10-11亿元(2Q21盈利17.5亿元),扣非归母净利润7.5-8.5亿元(2Q21盈利6.6亿元),业绩表现基本符合预期。
报告认为,自今年一季度以来,公司在经营能力改善方便做了诸多努力,包括时效产品体系优化升级、电商标快时效全面提升;加速推进速运网络、快运网络、仓储网络、加盟网络的资源整合;通过收购嘉里物流加速完善国际业务布局。
该行认为未来可预见的时期内公司将继续加速提升经营能力,随着经营能力改善、规模效应提升、成本优化,接下来公司盈利能力的恢复速度有望加速。2021年是公司承前启后的关键年,为了完善产品矩阵、提升服务质量以及打造长期核心竞争力,公司必须持续开拓新市场以及建设升级物流网络底盘,从而公司的投入一直维持在较高水平,从而影响了短期利润表现,但是加大了长期发展的空间和确定性。
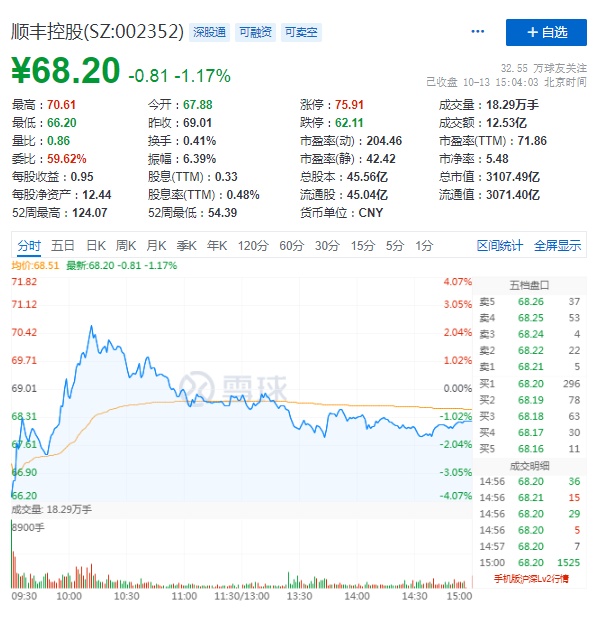
截至今日收盘,顺丰控股股价报68.2元,下跌1.17%,总市值为3107.49亿元。
值得一提的是,连日来,山西省遭遇强降雨天气,局部地区出现暴雨,太原、晋中、吕梁、临汾、运城等地受灾严重,造成人员伤亡。截至10月11日,山西中通、顺丰等快递企业积极捐款捐物,先后为灾区送去8余万元防汛物资和生活用品,帮助灾区人民渡过难关,重建家园。
声明
1、该内容为作者独立观点,不代表电商派观点或立场,文章为作者本人上传,版权归原作者所有,未经允许不得转载。
2、电商号平台仅提供信息存储服务,如发现文章、图片等侵权行为,侵权责任由作者本人承担。
3、如对本稿件有异议或投诉,请联系:info@dsb.cn
2、电商号平台仅提供信息存储服务,如发现文章、图片等侵权行为,侵权责任由作者本人承担。
3、如对本稿件有异议或投诉,请联系:info@dsb.cn

刘峰
关注人物,保持真实

