
花旗予联邦快递“买入”评级目标价270美元
5月10日消息,据智通财经报道,周一花旗分析师Christian Wetherbee发表研报表示,如果快递巨头联邦快递能利用好ShopRunner的收购交易以及与微软的合作关系来深化其电子商务业务,并采取直接面向客户措施,该公司年利润有望增加10亿美元,股价可能在四年内较当前水平翻倍。同时,该分析师予以联邦快递评级为“买入”,目标价270美元。
据了解,联邦快递于2020年收购了电子商务平台ShopRunner,并于今年早些时候与微软建立了合作关系.
“联邦快递可以通过将ShopRunner的数百家商业合作伙伴增加到数千家,建立起数百万用户基础,并为这些用户免费提供快捷货运服务,来打造普及市场的购物平台,”Wetherbee称,“通过与微软的合作增加技术投资来利用ShopRunner的资产,我们认为联邦快递可以在支付过程中发挥更大的作用,从而提高其在电子商务销售体验中的作用。”
另外,Wetherbee还指出,目前消费者对于由哪家公司配送他们在网上购买的产品几乎没有选择。最后,该分析师总结道,随着领导层的更迭,是时候考虑联邦快递未来50年的发展了。
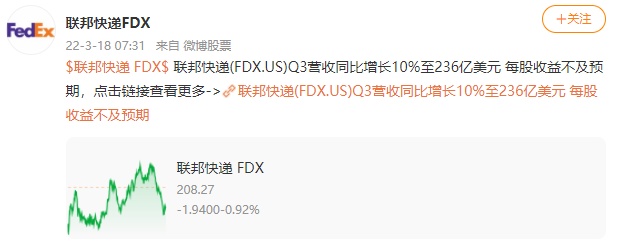
今年3月,联邦快递公布2022财年第三季度财务业绩。财报显示,该公司Q3营收为236亿美元,同比增长近10%;经调整后的净利润为12.2亿美元,同比增长近30%;经调整的摊薄后每股收益为4.59美元,低于分析师预期的4.64美元。
此外,受劳动力市场持续低迷和奥密克戎疫情的影响,该公司2022财年下半年其地面部门利润率将进一步下滑。该公司预计,在年终退休计划会计调整前以及不包括TNT快递整合费用和业务重组活动相关成本下,预计摊薄后每股收益在20.50-21.50美元之间,与上一季度的预期一致。
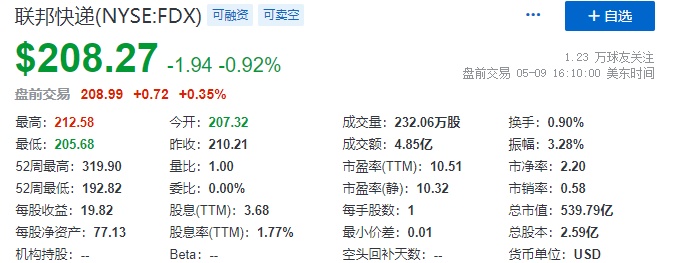
截至发稿,联邦快递每股报价208.27美元,总市值539.79亿美元。
2、电商号平台仅提供信息存储服务,如发现文章、图片等侵权行为,侵权责任由作者本人承担。
3、如对本稿件有异议或投诉,请联系:info@dsb.cn


